Curtea de Conturi a emis o „opinie contrară”, cel mai sever tip de audit, asupra situațiilor financiare ale Autorității Naționale Sanitare Veterinare și pentru Siguranța Alimentelor (ANSVSA) pentru anul 2024. Raportul oficial, publicat pe 14 septembrie 2026, indică nereguli masive, inclusiv imobile supraevaluate cu 22 de miliarde de lei și despăgubiri plătite pentru animale care nu existau în evidențe.
Documentul vizează activitatea ANSVSA și a celor 45 de instituții din subordine, respectiv 42 de direcții județene și trei institute naționale. Auditorii au identificat erori contabile grave, datorii neînregistrate, plăți efectuate fără verificări suficiente și deficiențe majore în sistemul de control intern.
Imobile supraevaluate cu peste 22 de miliarde de lei
Cea mai mare problemă semnalată de Curtea de Conturi se referă la patrimoniul instituției. Clădirile și terenurile ANSVSA au fost înregistrate cu o valoare mai mare cu peste 22 de miliarde de lei față de realitate. Eroarea a fost cauzată de un program informatic care a actualizat automat valorile în funcție de inflație, ignorând data ultimei reevaluări contabile.
Cea mai mare parte a acestei diferențe provine de la DSVSA Ilfov. În paralel, în alte județe, auditorii au descoperit situația opusă: imobile înregistrate la valori sub cele reale deoarece nu fuseseră reevaluate de mai mulți ani.
Plăți pentru porci „fantomă” și nereguli în Vrancea
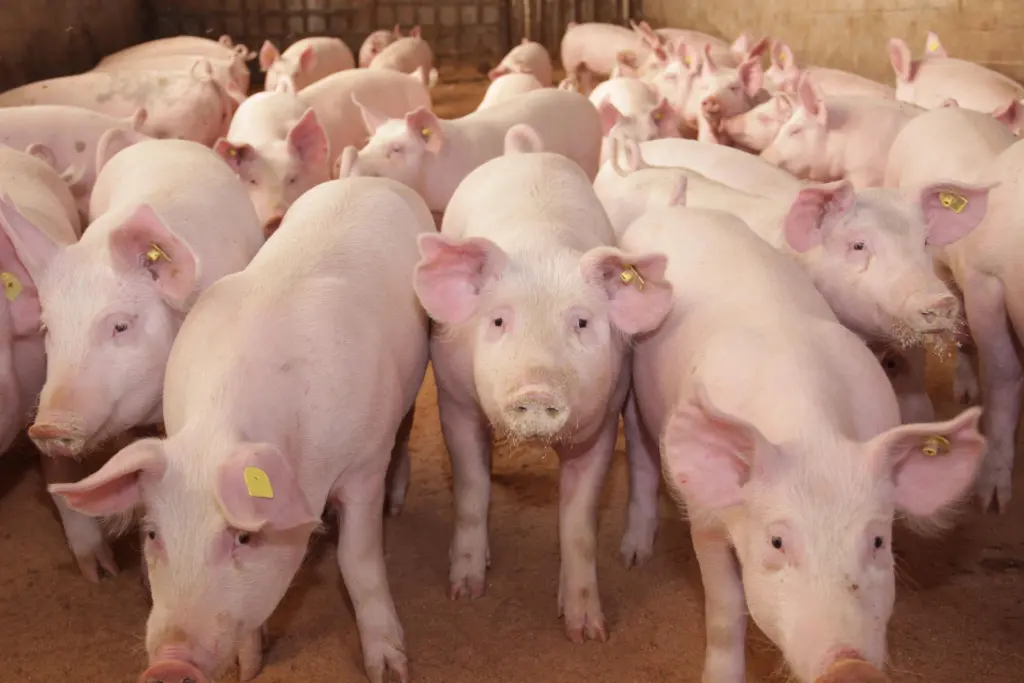
Raportul detaliază o situație gravă la DSVSA Vrancea, unde au fost plătite despăgubiri pentru animale care nu figurau în documente. În ianuarie 2024, în timpul unui focar de pestă porcină africană, o fermă comercială a primit despăgubiri pentru 21.324 de animale, deși ancheta epidemiologică și documentele oficiale indicau prezența a doar 20.328 de porci. Diferența de 996 de porci nu a putut fi explicată de reprezentanții firmei.
Tot în Vrancea, auditorii au descoperit și alte plăți problematice:
- 270.948 de lei pentru carne confiscată, fără verificarea condițiilor de acordare a despăgubirilor;
- 234.818 lei pentru medicamente veterinare distruse, deși decizia de sacrificare a animalelor nu prevedea acest lucru.
Diferențe de raportare și datorii ascunse
Curtea de Conturi a identificat discrepanțe între contabilitatea internă a ANSVSA și datele raportate statului prin sistemul Forexebug. La un singur capitol bugetar, diferența a depășit 52 de milioane de lei. De asemenea, instituția nu a înregistrat în contabilitate peste 1,7 milioane de euro (aproximativ 8,7 milioane de lei) solicitați de la Comisia Europeană pentru programe veterinare.
În ceea ce privește datoriile, 19 direcții județene nu au raportat obligații de plată de aproape 11 milioane de lei pentru servicii prestate în a doua jumătate a anului 2024. Cele mai mari restanțe neînregistrate au fost găsite la DSVSA Neamț.
Achiziții publice și sporuri salariale ilegale
Nereguli au fost depistate și în gestionarea fondurilor pentru lucrări și personal:
- La Institutul de Igienă și Sănătate Publică Veterinară din București, un contract de renovare a fost suplimentat cu aproape 900.000 de lei fără o nouă procedură de achiziție.
- La DSVSA Prahova, un constructor a decontat ilegal peste 34.000 de lei prin raportarea unei cantități de cărămizi mai mari decât cea utilizată.
- La DSVSA Argeș, un calcul greșit al unui spor salarial a dus la o plată necuvenită de 23.500 de lei.
- Indemnizații de hrană peste plafonul legal au fost acordate la DSVSA Vrancea și la Institutul de Igienă, unde suma depășită a fost de 44.000 de lei.
Controlul a mai scos la iveală faptul că DSVSA Vâlcea a plătit 45.000 de lei despăgubire pentru un teren în baza unei hotărâri judecătorești care nu era definitivă.
Deficiențe de sistem și măsuri obligatorii
Auditorii critică și mecanismele de control intern, menționând lipsa unui sistem adecvat pentru semnalarea neregulilor și proceduri neactualizate. Departamentul IT al ANSVSA a fost înființat abia în 2025 și funcționa cu un singur angajat.
Deși o parte din sume au fost recuperate în timpul controlului, Curtea de Conturi a impus ANSVSA măsuri stricte pentru clarificarea patrimoniului și recuperarea tuturor plăților nejustificate. Termenul limită pentru remedierea deficiențelor este 31 decembrie 2026.