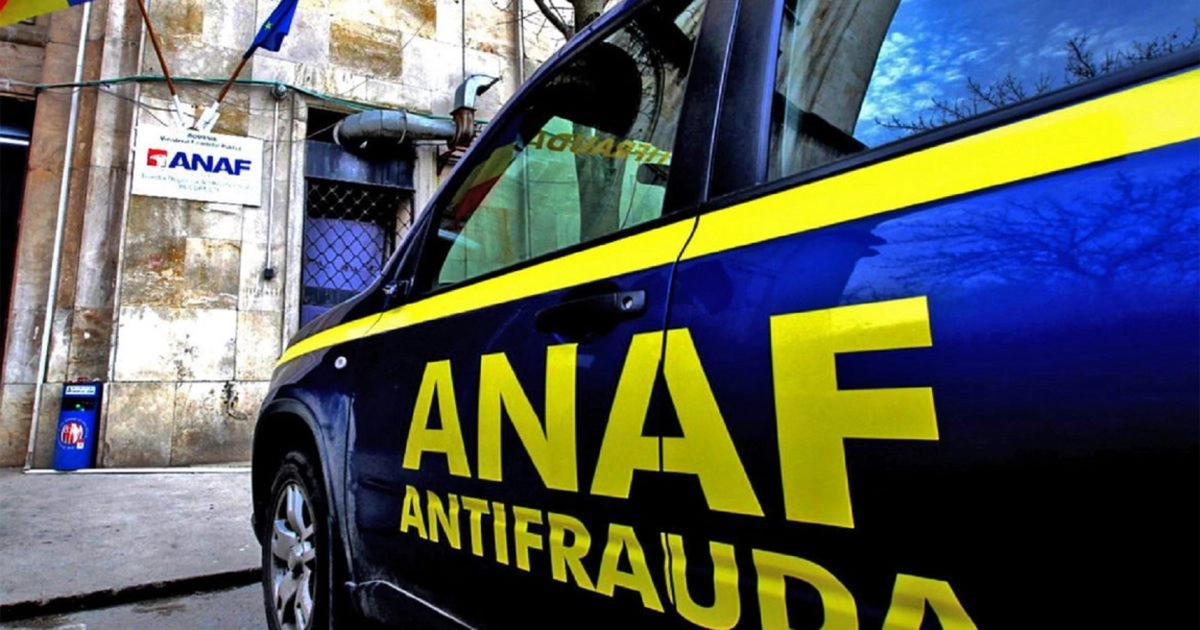
Agenția Națională de Administrare Fiscală (ANAF) a anunțat că va trimite notificări românilor care au obținut venituri în străinătate în cursul anului 2025, dar nu le-au declarat corespunzător în țară. Măsura vine după ce inspectorii fiscali au identificat diferențe între datele raportate de autoritățile străine și cele declarate de contribuabilii români.
De ce apar diferențe între datele ANAF și declarațiile românilor
Potrivit instituției, informațiile privind veniturile externe nu au fost disponibile în momentul în care Declarația unică a fost precompletată. Acest lucru se întâmplă deoarece autoritățile fiscale din alte state transmit aceste date către România abia după expirarea termenului legal de depunere a formularelor la noi în țară.
Contribuabilii care au realizat venituri în afara granițelor în 2025 și nu le-au raportat până la termenul de 25 mai 2026 sunt vizați de aceste verificări. Aceștia au acum posibilitatea de a-și regla situația înainte ca ANAF să stabilească obligații de plată suplimentare.
Cum se poate rectifica Declarația unică
Persoanele care se află în această situație trebuie să își actualizeze situația fiscală prin depunerea documentelor necesare. ANAF a explicat pașii pe care trebuie să îi urmeze cetățenii:
- Dacă nu a fost depusă deloc Declarația unică: Se poate transmite acum formularul 212.
- Dacă declarația a fost deja depusă: Trebuie transmisă o declarație rectificativă care să includă și veniturile din străinătate.
- Modalități de transmitere: Documentele pot fi trimise prin Spațiul Privat Virtual (SPV), la sediul organului fiscal de domiciliu sau prin poștă.
Clarificarea situației înainte de impunerea din oficiu
Reprezentanții ANAF subliniază că persoanele notificate pot prezenta documente justificative sau explicații pentru a clarifica eventualele neconcordanțe. Este important ca acești pași să fie făcuți voluntar pentru a evita stabilirea din oficiu a impozitelor.
„În situaţia în care obligaţiile declarative nu sunt îndeplinite, organul fiscal poate stabili din oficiu impozitele datorate. Chiar şi după emiterea unei decizii de impunere, contribuabilii au la dispoziţie 60 de zile pentru a depune Declaraţia unică, iar decizia emisă anterior va fi anulată”, se precizează în comunicatul oficial al instituției.
Obligațiile legale pentru veniturile din 2025
Conform Codului Fiscal, persoanele fizice care au realizat venituri în străinătate anul trecut aveau obligația să depună Declarația unică până la data de 25 mai 2026. Această regulă se aplică tuturor veniturilor pentru care legea prevede obligativitatea declarării în România.
ANAF reamintește că precompletarea formularului 212 a fost realizată pe baza informațiilor existente deja în evidențele fiscale, însă datele externe ajung cu întârziere prin mecanismele de schimb internațional de informații între administrațiile fiscale.